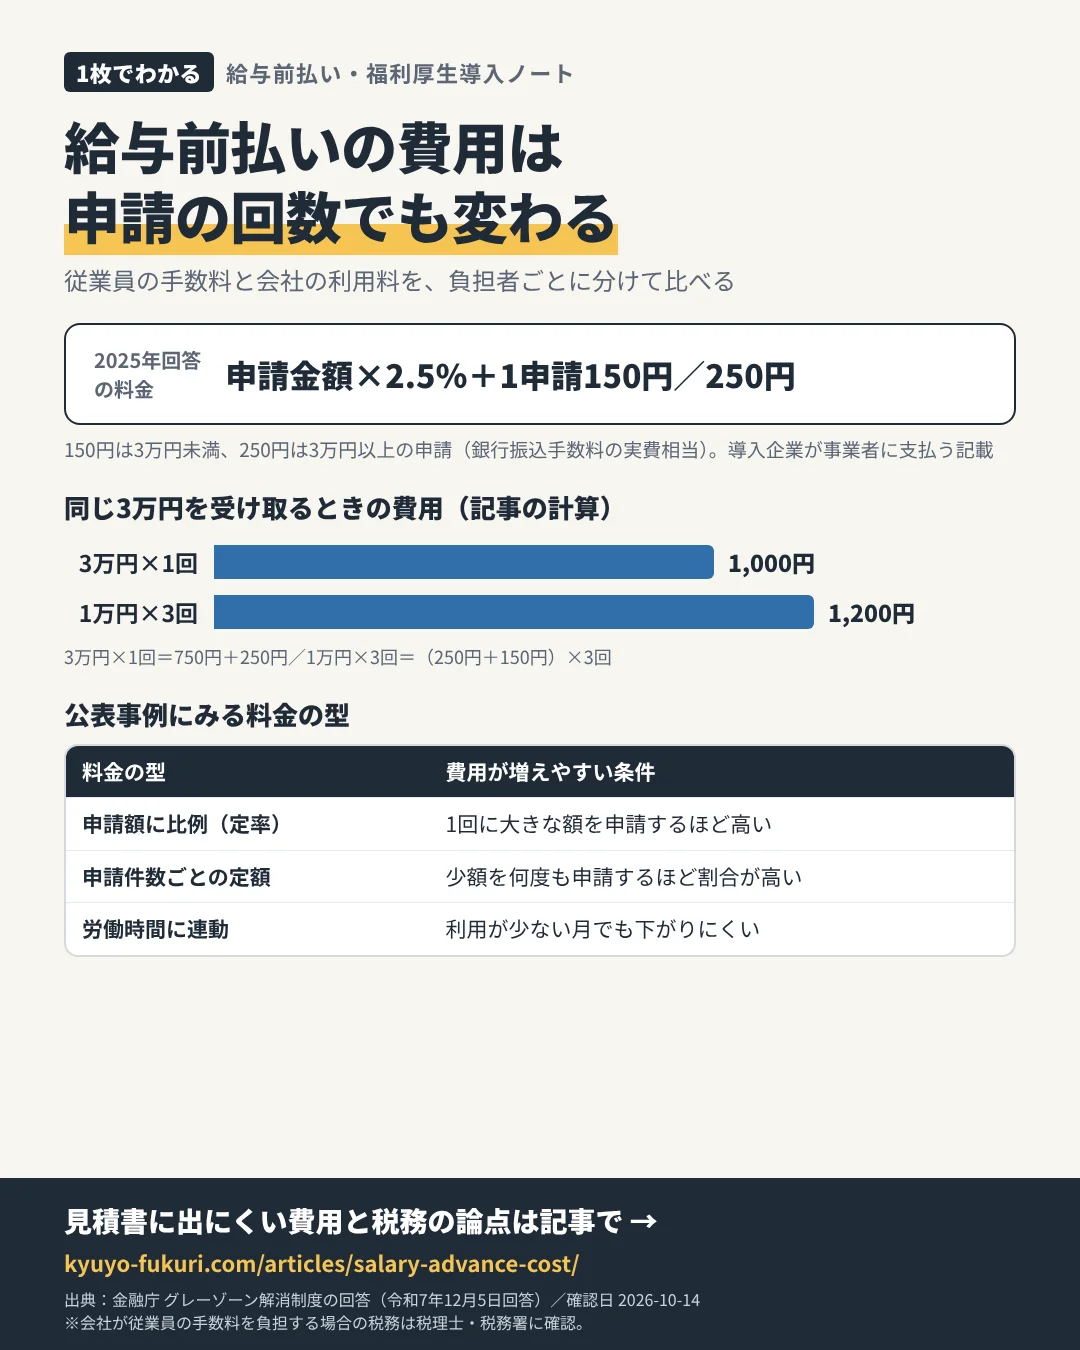
費用は「従業員の手数料」と「会社の利用料」に分かれる
給与前払いの費用は、従業員が申請のたびに払う手数料と、会社が事業者に払う初期費用・月額利用料・委託料に大きく分かれます。「手数料無料」と書かれていても、無料なのは従業員側だけで会社に委託料がかかる場合や、会社の負担はないかわりに従業員が申請ごとに払う場合があります。見積りを取るときは、負担者ごとに欄を分けて提示してもらうのが比較の前提です。
個別サービスの料金表は給与前払いサービス一覧と給与前払いサービス比較表にまとめています。この記事では、料金表を読み比べるための考え方を、国が公表した実例に沿って説明します。
公表事例にみる3つの料金設計
金融庁が公表したグレーゾーン解消制度の回答には、照会されたサービスの料金の決め方が書かれています。どの設計かによって、費用が増える条件が変わります。
| 料金の型 | 公表事例での記載 | 費用が増えやすい条件 |
|---|---|---|
| 申請額に比例(定率) | 2018年回答:業務委託手数料を前払額の一定割合とする案/2025年回答:申請金額の2.5% | 1回に大きな額を申請するほど高くなる |
| 申請件数ごとの定額 | 2018年回答:申請件数×固定額(数百円)とする案/2025年回答:申請金額の2.5%に加えて、1申請3万円未満150円・3万円以上250円(銀行振込手数料の実費相当) | 少額を何度も申請するほど、受け取る額に対する割合が高くなる |
| 労働時間に連動 | 2024年回答:委託料=対象従業員の数×労働時間数×固定金額(従業員の負担なし) | 利用件数ではなく対象人数と労働時間で決まるため、利用が少ない月でも費用が下がりにくい |
2025年の回答では、申請金額の2.5%と、1申請ごとの150円または250円(銀行振込手数料の実費相当)を合計した額を、導入企業が事業者に支払う形でした。この記載どおりに計算すると、3万円を1回申請した場合は750円+250円で1,000円、1万円を3回に分けて申請した場合は(250円+150円)×3回で1,200円になります(本稿の計算)。同じ金額を受け取っても、申請の回数によって負担が変わることがわかります。
給与前払いの手数料はいくら?金額が公開されている例
手数料は、登録している従業員数からではなく、受け取り方法ごとの月間利用回数から見積もります。Airワーク 給与支払は従業員300人以上の企業向けに案内されており、誰が手数料を負担するかを選べます。
| サービス | 公式ページの記載 | 確認日 |
|---|---|---|
| Airワーク 給与支払(リクルート) | 固定費:導入・月額とも0円。利用1回あたり:銀行口座440円、COIN+ 110円(税込) | 2026-11-15 |
| JOBPAY | 初期費用無料、月額5,500円〜55,000円(企業規模・利用人数による)。「440円で前払いが可能」との表記 | 2026-11-07 |
| 即給 byGMO、Advanced pay SAISON、PAYMO など | 手数料の金額は要問い合わせ | 2026-11-07 |
月の利用が銀行口座20回・COIN+20回なら、受取手数料は20×440円+20×110円=11,000円(税込)です。全40回が銀行口座なら17,600円になります。企業が負担する回数と従業員が負担する回数を分けて積算し、総額と会社の支出を別々に記録します。9社の一覧は給与前払いサービス比較にあります。
見積書に出にくい費用
- 振込手数料:2018年の事例では、導入企業が前払額の合計とあわせて銀行振込手数料を事業者に支払う形でした。1回ごとの振込手数料をだれが負担するかは、料金表とは別に確認します。
- 勤怠データの登録作業:2025年の事例では、導入企業が勤怠データをアップロードすると従業員が前払可能額を確認できる流れです。自動連携がない場合、登録の手間は社内の人件費として残ります。
- 請求と支払いの時期:2025年の事例では前払いの翌月(または翌々月)初めに請求書が届き、その月末までに支払います。2024年の事例では給与支給日と同じ日に精算します。会社の資金繰りにとっては、金額だけでなく支払時期も費用の一部です。
- 給与計算での差引き:給料日に前払金を控除する処理、給与明細の項目追加、問い合わせ対応の時間も、導入後に毎月発生します。
会社が従業員の手数料を負担するときの税務の論点
福利厚生の一環として、従業員が払うはずの手数料を会社が負担する設計も考えられます。国税庁のタックスアンサー「No.2508 給与所得となるもの」は、金銭以外の経済的利益も給与となる場合があるとし、その一つに「個人的債務の免除または負担」を挙げ、こうした経済的利益は原則として給与所得の収入金額になると説明しています(業務上の必要から支給されるものなどには特別な取扱いがあります)。
そのため、契約上の手数料の支払義務者が従業員なのか、最初から会社が事業者に払う利用料なのかで、税務上の検討の出発点が変わります。どちらに当たるかは契約書の当事者と料金条項で判断することになるため、導入前に契約書案を税理士または税務署に示して確認してください。福利厚生として非課税になる場合の一般的な要件は福利厚生費の税務で整理しています。
従業員に費用をどう説明するか
従業員が手数料を負担する設計を選ぶ場合、金融庁の2018年・2025年の回答が、手数料負担で受取額が減ることによる生活の悪化や多重債務問題への配慮を求めている点を踏まえ、1回あたりの手数料と、その月の給料日の振込額がいくら減るかを具体的な金額で示しておくことが大切です。利用回数や1か月の上限を会社側で設定できるかも、費用の比較とあわせて確認しておきましょう。
相談先・申込先の選び方
料金の比較は、各社の公式資料と見積書を同じ項目(負担者・計算式・振込手数料・請求時期・最低利用期間)にそろえて行います。手数料を会社が負担する場合の税務は税理士または国税庁の相談窓口へ、制度の適法性は社会保険労務士や所轄の労働基準監督署へ確認してください。返済に困っている従業員から相談を受けたときは、金融庁が案内する多重債務の相談窓口を紹介できます。
出典(一次情報)
- 金融庁|グレーゾーン解消制度の回答「給与前払いサービス」(平成30年12月20日回答) ↗
- 金融庁|グレーゾーン解消制度の回答「給与前払い代行サービス利用者等に対する給与支払い代行サービス」(令和6年5月15日回答) ↗
- 金融庁|グレーゾーン解消制度の回答「給与前払い代行サービス利用者等に対する給与支払い代行サービス」(令和7年12月5日回答) ↗
- 国税庁|No.2508 給与所得となるもの ↗
- 国税庁|税についての相談窓口 ↗
- 金融庁|多重債務についての相談窓口 ↗
確認日:2026年10月14日
同じ前提で比べると、違いを確かめやすいよ。