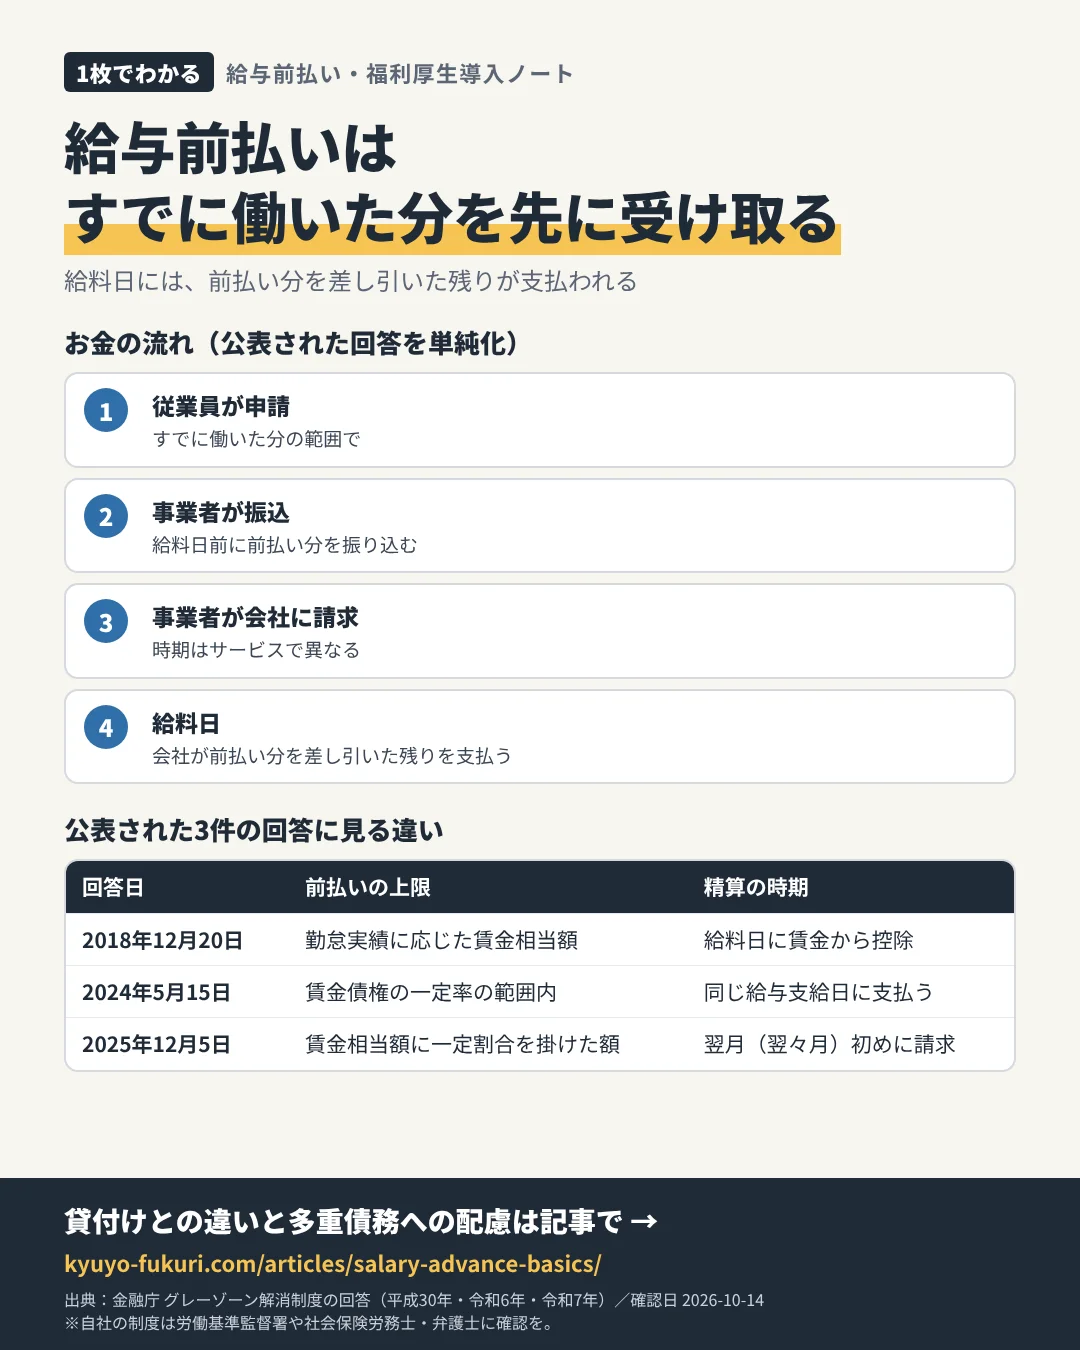
給料日を待たずに「働いた分」を受け取る仕組み
給与前払いサービスは、従業員が次の給料日を待たずに、その月にすでに働いた分の賃金の一部を受け取れるようにする仕組みです。会社が自社で前払いに応じることもできますが、申請の受付、前払可能額の計算、振込を外部の事業者が代行する形が広く使われています。
サービスの中身は事業者ごとに違います。仕組みを具体的に知る手がかりになるのが、事業者が国に「この仕組みは法律上問題がないか」を照会し、その回答が公表されるグレーゾーン解消制度です。金融庁の一覧には給与前払いに関する回答が3件掲載されており、それぞれに照会されたサービスの流れが書かれています。
公表された3件の回答に見るサービスの違い
| 回答日 | 前払いできる額の上限 | 手数料・委託料 | 精算の時期 |
|---|---|---|---|
| 2018年12月20日 | 勤怠実績に応じた賃金相当額 | 導入企業が業務委託手数料(前払額の一定割合か、申請件数×固定額のいずれかを選ぶ予定)と銀行振込手数料を支払う | 導入企業が前払額の合計等を事業者に支払い、給料日に賃金から控除した額を従業員に支払う |
| 2024年5月15日 | 労務の対価として発生した賃金債権の一定率の範囲内 | 従業員の負担はなし。委託料は「対象従業員の数×労働時間数×固定金額」で一律に算出 | 事業者が立て替えた合計額を導入企業に請求し、導入企業は同じ給与支給日に支払う |
| 2025年12月5日 | 勤怠実績に基づく賃金相当額に一定割合を掛けた額 | システム利用料として、申請金額の2.5%と、1申請ごとの3万円未満150円・3万円以上250円(銀行振込手数料の実費相当)の合計を導入企業が事業者に支払う記載 | 前払いの翌月(または翌々月)初めに請求書、その月末までに支払う。給料日には前払金の合計を控除して支払う |
同じ「給与前払い」でも、費用を払うのが会社か従業員か、事業者がどのくらいの期間お金を立て替えるのかは、このように異なります。導入を検討するときは、名前ではなく、自社に提案された仕組みがどの形に近いかを確認することが出発点になります。資金の用意の仕方の違いは給与前払いの資金方式で詳しく扱っています。
前払いできるのは「すでに働いた分」まで
3件とも、前払いの上限は勤怠の実績をもとに計算されています。まだ働いていない将来の分を先に渡すのではなく、すでに提供した労働の対価(既往の労働に対する賃金)を、本来の支払日より前に支払うという整理です。2024年の回答では、支払期日を定めたうえで、労働者の請求に応じて期日前に既往の労働分を支払うことは「毎月1回以上・一定期日払い」の原則に抵触しないとされています。
2024年・2025年の例のように、上限を賃金相当額の全額ではなく一定割合に抑える設計もあります。前払可能額は、会社が勤怠データをいつ登録・更新するかによって変わるため、従業員には「画面に表示される額は勤怠の反映後に変わることがある」と伝えておくと混乱を防げます。
借金(貸付け)と何が違うのか
金融庁は2018年の回答で、前払額は賃金なので従業員が事業者に返す必要がないこと、事業者が従業員の信用力を調べずに勤怠実績の範囲で支払うこと、手数料が導入企業の信用力によらず一定であることなどを前提に、照会されたサービスは貸金業法上の「貸付け」に当たらず、貸金業には該当しないと考えられると回答しました。2024年・2025年の回答も、この考え方を踏まえて同様の結論を示しています。
一方で2018年の回答は、実態が前提と違い、導入企業の支払能力を補うための立替えになっている場合や、手数料が導入企業の信用力によって変わる場合には、実質的に貸付けと認められ、貸金業に該当する可能性が高いとも述べています。回答はどれも照会書に書かれた事実を前提にしたもので、似た名前のサービスすべてに当てはまる保証ではありません。
給料日には何が支払われるか
前払いを使っても、毎月の給料日の支払いはなくなりません。給料日には、その月の賃金から前払い済みの額を差し引いた残りが支払われます。2024年の回答では、支払を事業者に委託しても、賃金が従業員の手に渡るまで会社の支払義務は消えず、会社は事業者の支払状況を確認するなどの措置が必要だとされています。
前払い分や手数料を給料日に差し引く手続は、賃金の全額払いの原則と関係します。所得税や社会保険料のように法令で定められたもの以外を控除するには労使協定が必要という原則があるため、具体的な手続は給与前払いと労働基準法第24条を確認してください。
従業員が使う前に知っておきたいこと
2018年と2025年の回答には、すでに債務を抱える従業員が手数料を負担して前払いを繰り返すと、本来の給料より受取額が減り、かえって生活が苦しくなるおそれがあるとして、多重債務問題につながらないよう導入企業と事業者に十分な配慮を求める注記があります。
- 利用は任意で、使わなくても不利益がないこと
- 1回あたりの手数料と、その手数料をだれが負担するか
- 前払いを使った月は、給料日の振込額がその分少なくなること
- 出産・病気・災害などの非常時には、サービスとは別に労働基準法第25条の非常時払を会社に請求できること
借入れの返済に困っている場合は、前払いで穴埋めを続けるよりも、金融庁が案内する財務局などの多重債務相談窓口に相談する方が解決につながることがあります。
相談先・申込先の選び方
自社の制度が労働基準法に沿っているかは、所轄の労働基準監督署や社会保険労務士・弁護士に、提案を受けたサービスの資金の流れ図と契約書を示して確認するのが確実です。事業者が貸金業に当たるかどうかの判断は金融庁・財務局の所管です。
サービスごとの手数料と導入条件は給与前払いサービス・システム比較表で、運営会社や勤怠連携は給与前払いサービス一覧(公式情報)で比べられます。申込みの前には、事業者に「自社に提供する仕組みは、公表された回答の前提と同じか、違うならどこが違うか」を書面で尋ねておくと、導入後の想定外を減らせます。
出典(一次情報)
- 金融庁|グレーゾーン解消制度の回答「給与前払いサービス」(平成30年12月20日回答) ↗
- 金融庁|グレーゾーン解消制度の回答「給与前払い代行サービス利用者等に対する給与支払い代行サービス」(令和6年5月15日回答) ↗
- 金融庁|グレーゾーン解消制度の回答「給与前払い代行サービス利用者等に対する給与支払い代行サービス」(令和7年12月5日回答) ↗
- 金融庁|新事業特例制度・グレーゾーン解消制度について(回答の一覧) ↗
- 厚生労働省|労働条件・職場環境に関するルール(賃金支払いの原則) ↗
- 厚生労働省|都道府県労働局(労働基準監督署、公共職業安定所)所在地一覧 ↗
- 金融庁|多重債務についての相談窓口 ↗
確認日:2026年10月14日
同じ前提で比べると、違いを確かめやすいよ。