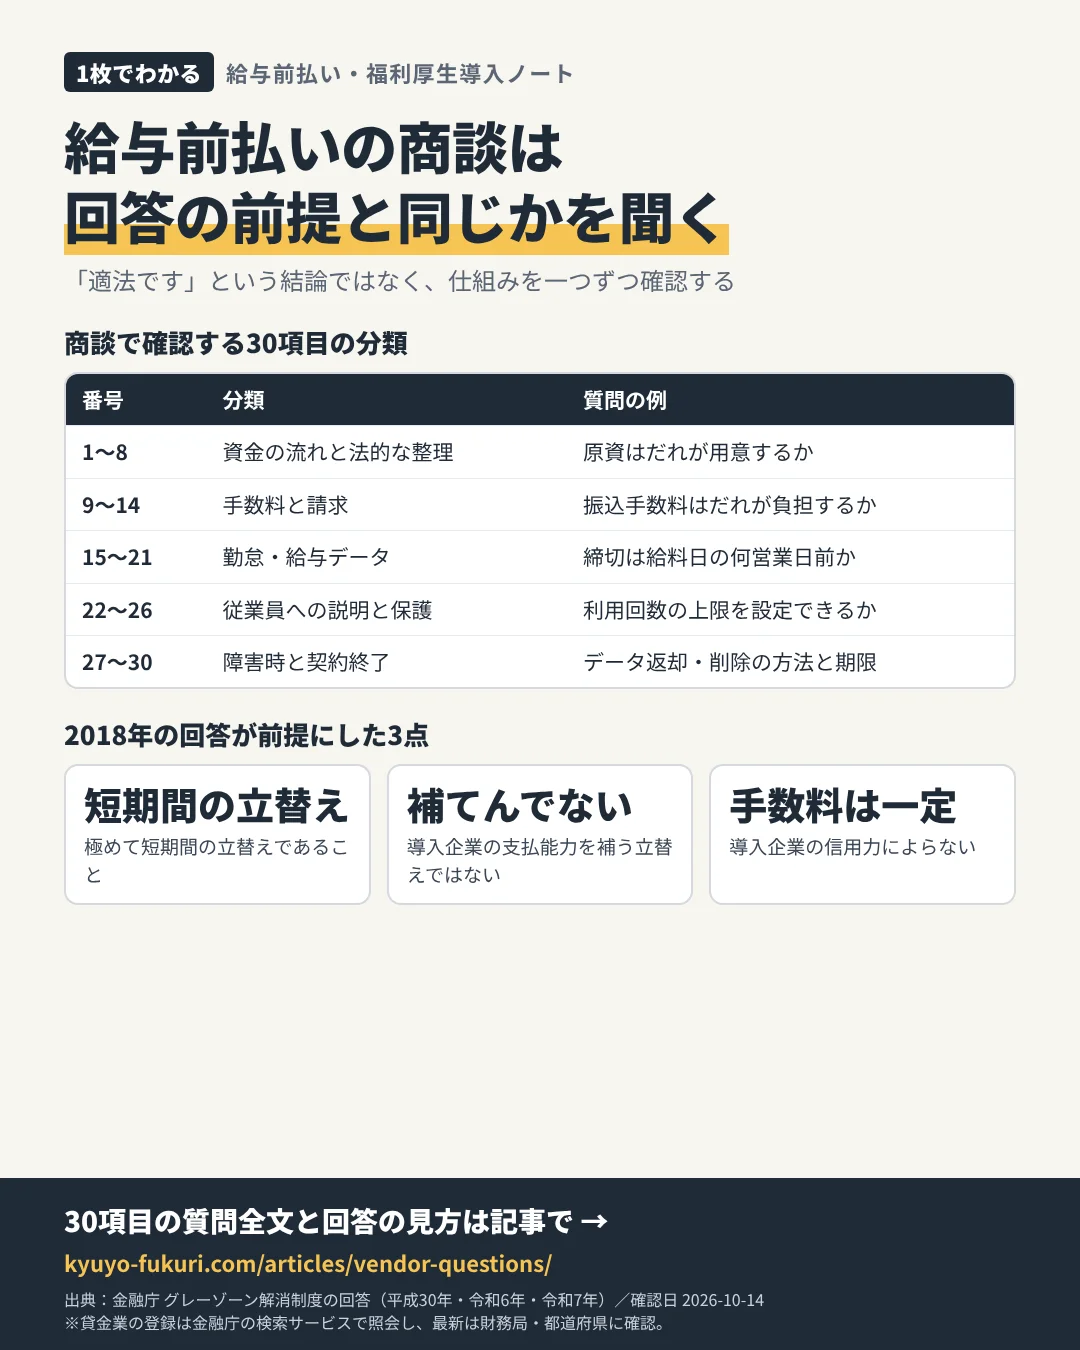
質問の基準は「公表された回答の前提条件」
給与前払いサービスが貸金業に当たらない、労働基準法第24条に反しないといった説明の多くは、金融庁が公表したグレーゾーン解消制度の回答(2018年・2024年・2025年)に基づいています。ただし、どの回答も照会書に書かれた事実を前提にしており、2018年の回答は、事実関係が違えば判断が変わり得ること、導入企業の支払能力を補う立替えや信用力に応じた手数料の場合は貸金業に該当する可能性が高いことを明記しています。
そこで商談では、「適法です」という結論ではなく、資金の流れ・手数料の決め方・支払義務の扱いが、回答の前提と同じかどうかを一つずつ確認します。以下の30項目は、そのための質問の例です。
商談で確認する30項目
資金の流れと法的な整理(1〜8)
- 従業員の口座へ前払い分を振り込むのは、会社の名義か、事業者の名義か
- 前払いの原資を用意するのはだれか(会社の預け入れか、事業者の立替えか)
- 事業者が立て替えた分を会社が精算するのはいつか(給与支給日と同じ日か、翌月以降か)
- 前払いできる上限は、勤怠実績に基づく賃金相当額の何割か
- 従業員の信用力を審査することはあるか
- 手数料や委託料は、会社の信用力によって変わるか
- この仕組みについてグレーゾーン解消制度の回答はあるか。あれば、自社に提供する仕組みと違う点はどこか
- 貸金業や資金移動業の登録を受けているか。受けていれば登録番号は何か
手数料と請求(9〜14)
- 従業員が負担する手数料の計算方法(定率か、申請ごとの定額か)
- 会社が負担する初期費用・月額・委託料の計算式
- 振込手数料はだれが負担するか
- 請求書の発行日と支払期限
- 料金を改定するときの通知方法と通知時期
- 最低利用期間と、解約するときの費用
勤怠・給与データ(15〜21)
- 勤怠データの取込方法(API・CSV・手入力)と、対応している勤怠・給与ソフト
- 申請の締切は給料日の何営業日前まで設定できるか
- 勤怠を修正したとき、前払可能額はいつ再計算されるか
- 前払い実績データの出力形式と、給与ソフトへの取込方法
- 退職・休職した人の申請を止める操作と反映時期
- 取得する個人情報の項目と保存期間
- 業務の再委託先と、データの保存場所
従業員への説明と保護(22〜26)
- 従業員向けの説明資料やFAQを提供しているか
- 利用回数や1か月の上限を会社で設定できるか
- 賃金であることや支払元の会社がわかる明細を、従業員が確認できるか
- 従業員からの問い合わせ窓口と受付時間
- 多重債務につながらないよう、どのような配慮をしているか
障害時と契約終了(27〜30)
- 振込の遅れやシステム停止が起きたときの連絡方法と代替手段
- 会社が支払状況や賃金債務額をいつでも確認できる画面やデータがあるか
- 契約終了時のデータ返却・削除の方法と期限
- 事業者がサービスを停止できる条件と、そのときの給料日の扱い
回答を受け取るときのポイント
- 書面で受け取る:口頭の説明は、利用規約・契約書・資金の流れ図のどこに書かれているかを示してもらいます。
- 前提条件との照合:2018年の回答が前提にしていた「極めて短期間の立替え」「導入企業の支払能力を補う立替えではない」「手数料が導入企業の信用力によらず一定」の3点に、提案内容が当てはまるかを見ます。
- 支払状況の確認手段:2024年の回答は、委託しても会社は受託者の支払状況を確認するなどの措置が必要としています。質問28の回答で、会社が自分で確認できる手段があるかを確かめます。
- 受取口座の種類:前払い分を銀行口座ではなく資金移動業者の口座で受け取る設計の場合は、厚生労働大臣の指定を受けた資金移動業者であることや、労使協定・本人の同意など賃金のデジタル払いの手続が必要です(賃金のデジタル払いの要件)。
登録の有無を自分で確かめる
質問8で登録番号の回答を受けた場合、貸金業の登録は金融庁の「登録貸金業者情報検索サービス」で照会できます。金融庁は、検索結果は各財務局・都道府県がデータを更新した時点のものであり、検索で見つからないからといって登録がないとは限らないと注意しているため、最新の状況は登録番号に記載された財務局・都道府県に確認します。なお、公表回答の事例のように貸金業に当たらない仕組みであれば、貸金業の登録がないこと自体は問題ではありません。大切なのは、説明と実際の仕組みが一致しているかです。
相談先・申込先の選び方
回答を比較するときは、各社の回答を同じ30項目の表にまとめ、「未回答」「資料で確認済み」「口頭のみ」を区別して記録すると、判断の材料が偏りません。契約書の法的な評価は弁護士、労使協定や規程の整備は社会保険労務士へ相談してください。公式情報で確認できる範囲の手数料・資金方式は給与前払いサービス一覧に掲載しています。
出典(一次情報)
- 金融庁|グレーゾーン解消制度の回答「給与前払いサービス」(平成30年12月20日回答) ↗
- 金融庁|グレーゾーン解消制度の回答「給与前払い代行サービス利用者等に対する給与支払い代行サービス」(令和6年5月15日回答) ↗
- 金融庁|グレーゾーン解消制度の回答「給与前払い代行サービス利用者等に対する給与支払い代行サービス」(令和7年12月5日回答) ↗
- 金融庁|新事業特例制度・グレーゾーン解消制度について(回答の一覧) ↗
- 金融庁|登録貸金業者情報検索サービス ご利用上の注意 ↗
- 厚生労働省|資金移動業者の口座への賃金支払(賃金のデジタル払い)について ↗
確認日:2026年10月14日
同じ前提で比べると、違いを確かめやすいよ。